A aposentadoria por idade é o benefício de quem alcançou a idade mínima e contribuiu pelo tempo exigido. Na regra urbana, são 62 anos para a mulher e 65 para o homem, com 15 anos de contribuição. O homem que começou a contribuir depois de 13 de novembro de 2019 precisa de 20 anos. Ter a idade não basta: antes de pedir, vale conferir se o tempo de contribuição registrado no INSS está completo.
Quem tem direito
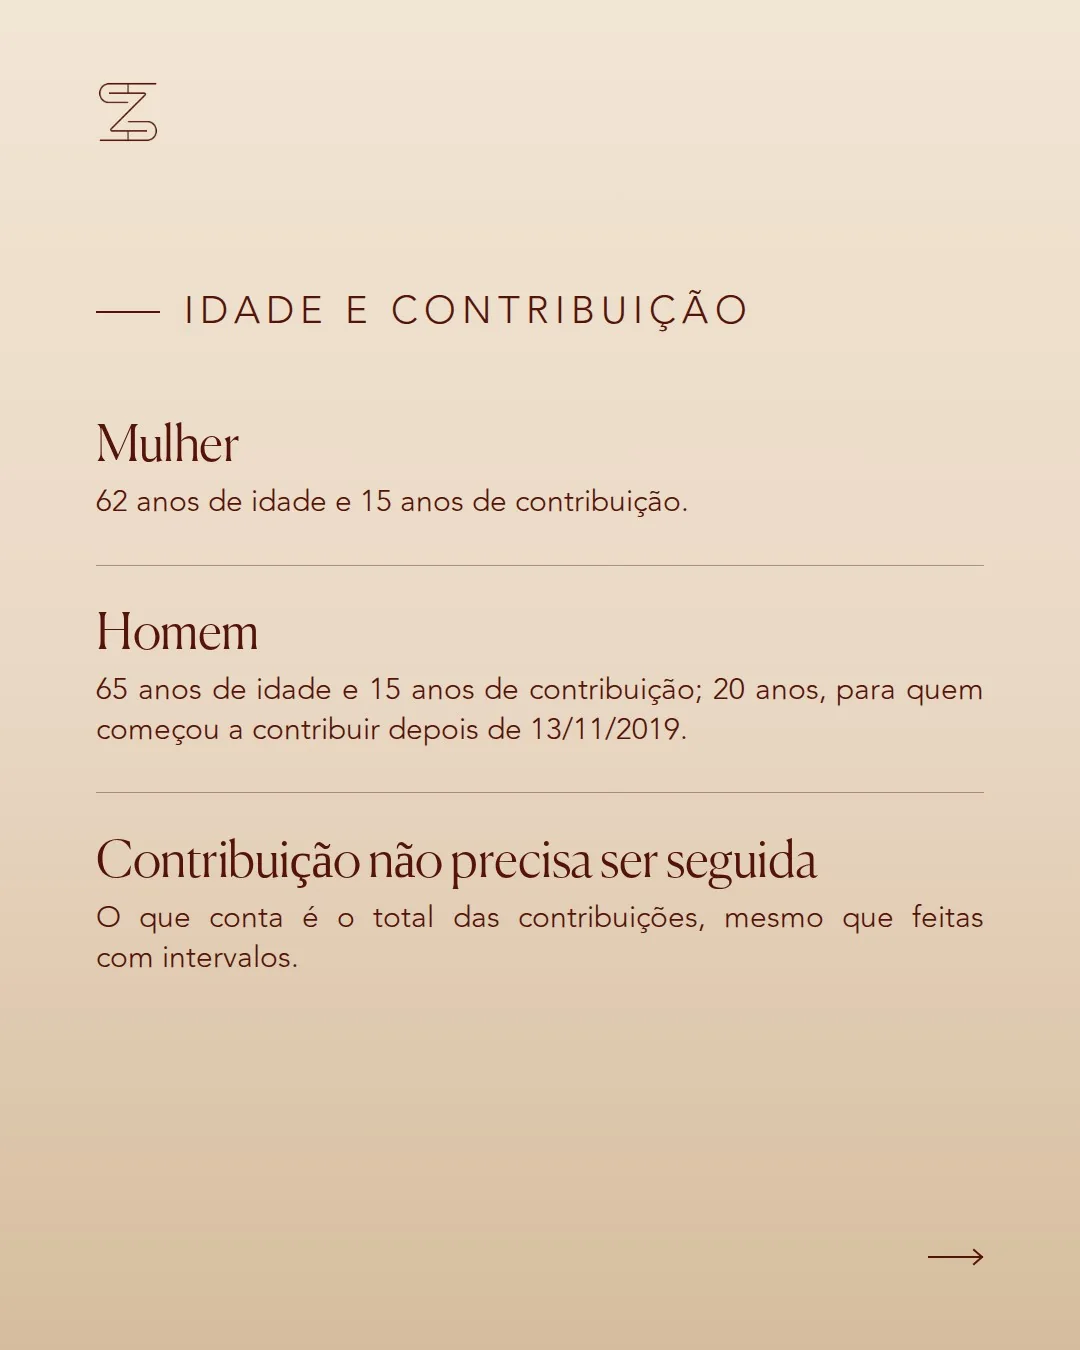
| Situação | Idade mínima | Tempo mínimo |
|---|---|---|
| Mulher, regra urbana | 62 anos | 15 anos de contribuição |
| Homem que já contribuía antes de 13/11/2019 | 65 anos | 15 anos de contribuição |
| Homem que começou a contribuir depois de 13/11/2019 | 65 anos | 20 anos de contribuição |
| Trabalhadora rural | 55 anos | 15 anos de atividade rural |
| Trabalhador rural | 60 anos | 15 anos de atividade rural |
Além do tempo, é preciso cumprir a carência de 180 contribuições mensais.
As contribuições precisam ser seguidas?
Não. O que conta é o total. Quem trabalhou oito anos, ficou um período sem contribuir e depois contribuiu por mais sete anos soma os quinze anos exigidos. Os intervalos não apagam o que foi pago antes.
Os casos especiais
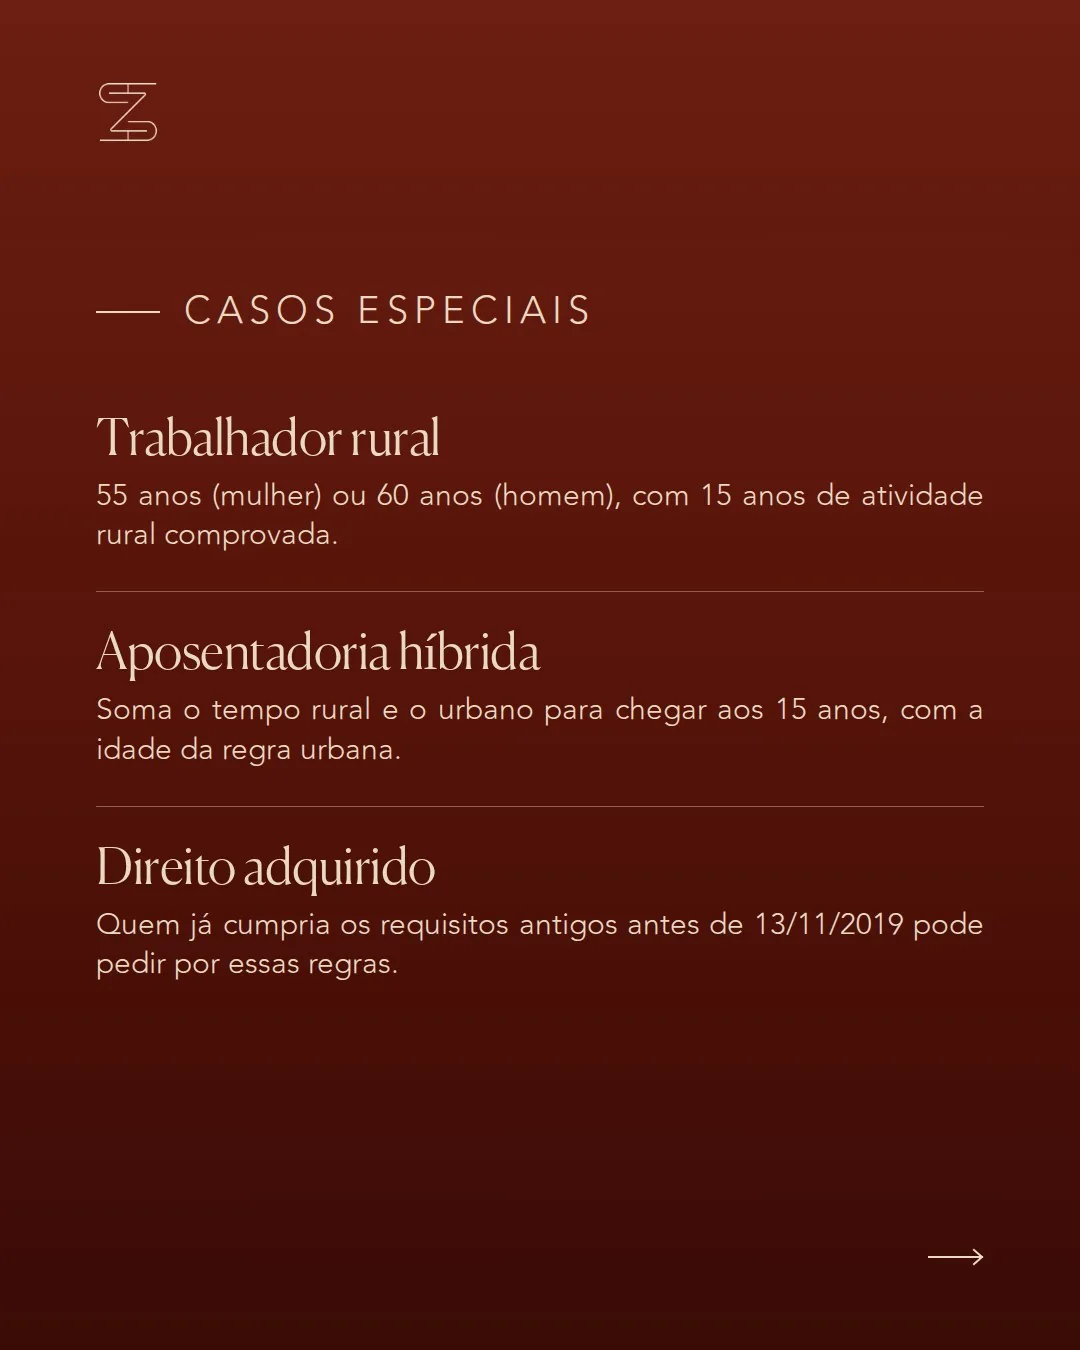
Trabalhador rural. A idade é reduzida em cinco anos: 55 para a mulher e 60 para o homem. Exigem-se 15 anos de atividade rural comprovada. Para o segurado especial, que trabalha em regime de economia familiar, o benefício é de um salário mínimo, mesmo sem contribuição direta em todo o período.
Aposentadoria híbrida. Quem trabalhou parte da vida no campo e parte na cidade pode somar os dois períodos para completar os 15 anos. Nesse caso vale a idade da regra urbana: 62 anos para a mulher e 65 para o homem.
Direito adquirido. Quem já tinha cumprido os requisitos antigos antes de 13 de novembro de 2019, data da reforma da Previdência, pode pedir a aposentadoria pelas regras daquela época, mesmo que só faça o pedido agora.
Como o valor é calculado
A conta tem três passos:
- Média. Calcula-se a média de todos os salários de contribuição desde julho de 1994, sem descartar os menores.
- Percentual. Aplica-se 60% sobre essa média, mais 2% para cada ano de contribuição que passar de 15 anos, para a mulher, ou de 20 anos, para o homem.
- Limites. O resultado não pode ser menor que um salário mínimo nem maior que o teto do INSS.
Dois exemplos:
- Uma mulher com 20 anos de contribuição recebe 70% da média: 60% mais 2% por cada um dos cinco anos acima de 15.
- Um homem com 25 anos de contribuição também recebe 70% da média: 60% mais 2% por cada um dos cinco anos acima de 20.
Para chegar a 100% da média, a mulher precisa de 35 anos de contribuição e o homem, de 40.
Já completou a idade? Confira o tempo antes de pedir
O INSS decide com base no CNIS, o Cadastro Nacional de Informações Sociais, que é o extrato dos seus vínculos e contribuições. E o CNIS falha. Antes de pedir, baixe o extrato no Meu INSS e confira:
- Vínculos que faltam. Empregos registrados na carteira de trabalho que não aparecem no extrato.
- Datas erradas. Vínculos sem data de saída ou com período menor que o real.
- Contribuições abaixo do salário mínimo, que podem não contar para a carência.
- Indicadores de pendência ao lado de vínculos ou contribuições, que o INSS costuma desconsiderar.
- Tempo rural, que não aparece no extrato e precisa ser comprovado com documentos da época.
Pedir a aposentadoria sem corrigir esses pontos é o caminho mais comum para uma negativa ou para um benefício menor do que o devido.
Documentos para reunir
- Documento de identificação com foto e CPF
- Extrato do CNIS
- Carteiras de trabalho, todas, inclusive as antigas
- Carnês e guias de recolhimento, para quem contribuiu por conta própria
- Documentos do trabalho rural, quando for o caso: notas de produtor, contratos de arrendamento, certidões que indiquem a profissão, declarações de sindicato
Por que o INSS nega
- Períodos que constam na carteira, mas não aparecem no CNIS, por falha do empregador.
- Contribuições abaixo do salário mínimo não consideradas para a carência.
- Tempo rural sem início de prova material.
- Vínculos com indicadores de pendência que o INSS simplesmente desconsidera.
Se o pedido foi negado, veja INSS negou o benefício: o que fazer.
Base legal
- Constituição Federal, artigo 201, parágrafo 7º: idades mínimas para a aposentadoria.
- Emenda Constitucional 103, de 2019, artigos 18, 19 e 26: regras de transição, tempo mínimo e forma de cálculo.
- Lei 8.213, de 1991, artigos 25 e 48 a 51: carência, aposentadoria por idade urbana, rural e híbrida.
Resumindo
Idade e tempo andam juntos: 62 ou 65 anos na regra urbana, 55 ou 60 na rural, sempre com um tempo mínimo de contribuição ou de atividade. O valor depende da média de todas as contribuições e de quantos anos você contribuiu além do mínimo. Por isso, o passo mais útil antes do pedido é conferir o CNIS com os seus documentos ao lado. Veja também a página de aposentadoria por idade.
Perguntas sobre o tema
Com quantos anos posso me aposentar por idade?
Na regra urbana, aos 62 anos, se mulher, e aos 65, se homem. Na regra rural, aos 55 anos, se mulher, e aos 60, se homem. Em todos os casos é preciso cumprir também o tempo mínimo de contribuição ou de atividade rural.
Tenho a idade, mas menos de 15 anos de contribuição. Posso me aposentar?
Ainda não pela aposentadoria por idade. É possível continuar contribuindo até completar os 15 anos, verificar se há períodos trabalhados que não constam no CNIS ou, se a renda da família for baixa, analisar o BPC a partir dos 65 anos.
As contribuições precisam ser seguidas?
Não. O que conta é o total de contribuições ao longo da vida, mesmo que tenha havido intervalos sem contribuir.
Quanto vou receber de aposentadoria por idade?
O valor parte de 60% da média de todas as suas contribuições desde julho de 1994, com acréscimo de 2% para cada ano que exceder 15 anos de contribuição, para a mulher, ou 20 anos, para o homem. O benefício não pode ser menor que um salário mínimo nem maior que o teto do INSS.
Conteúdo informativo. Não substitui a análise do seu caso por um advogado.